1.市场走势分析
Market Index
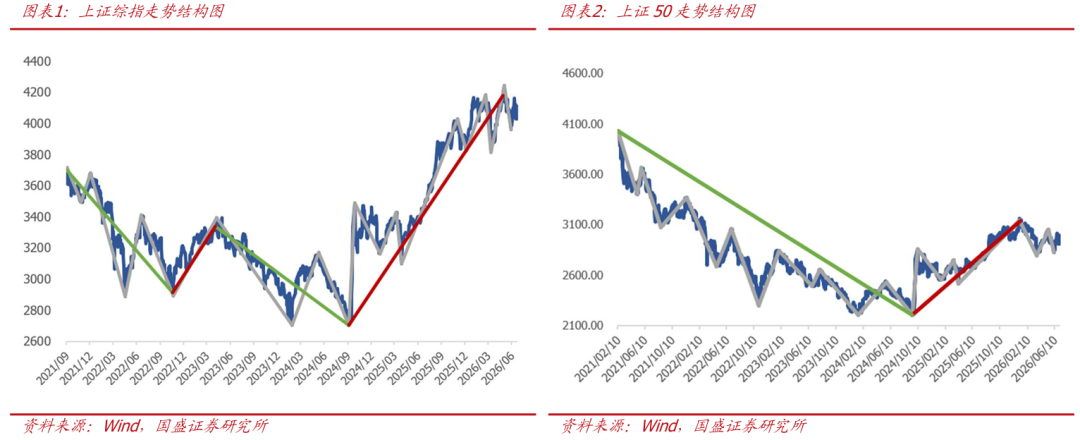
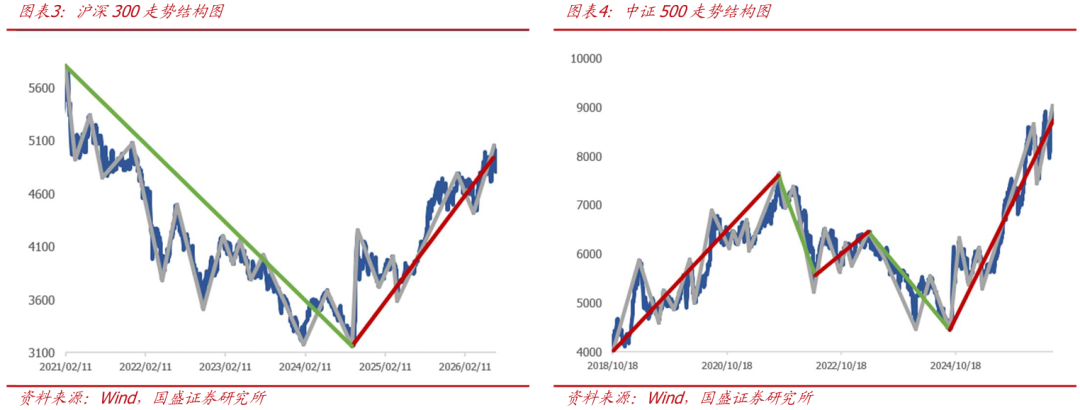
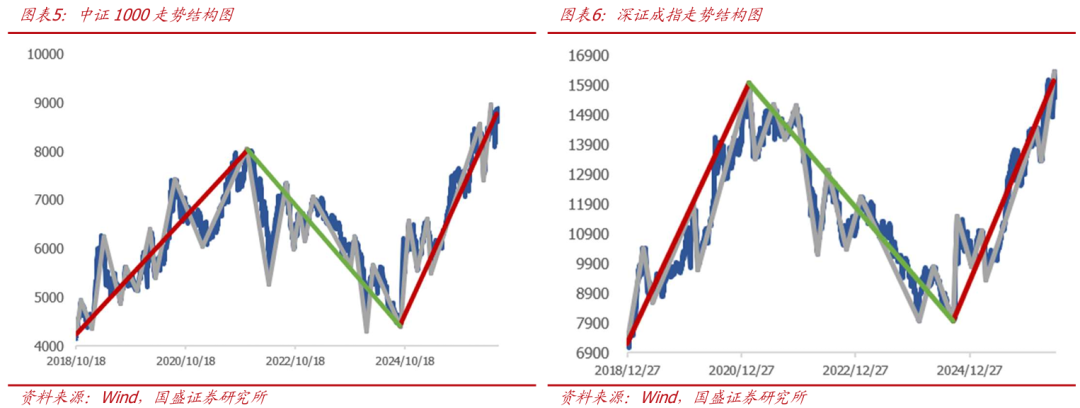
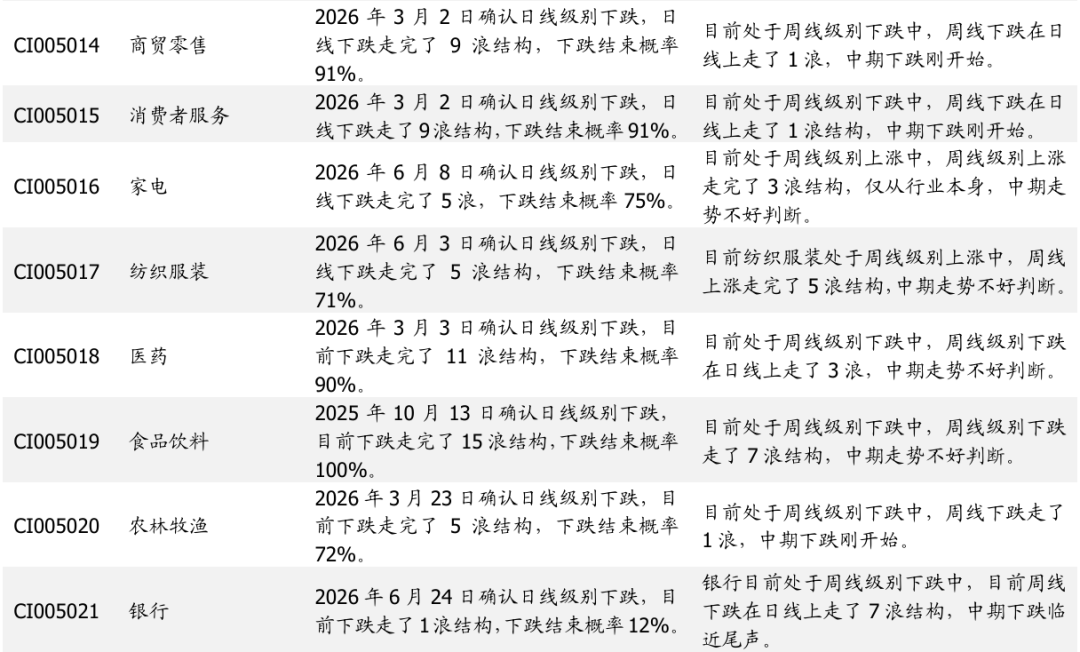
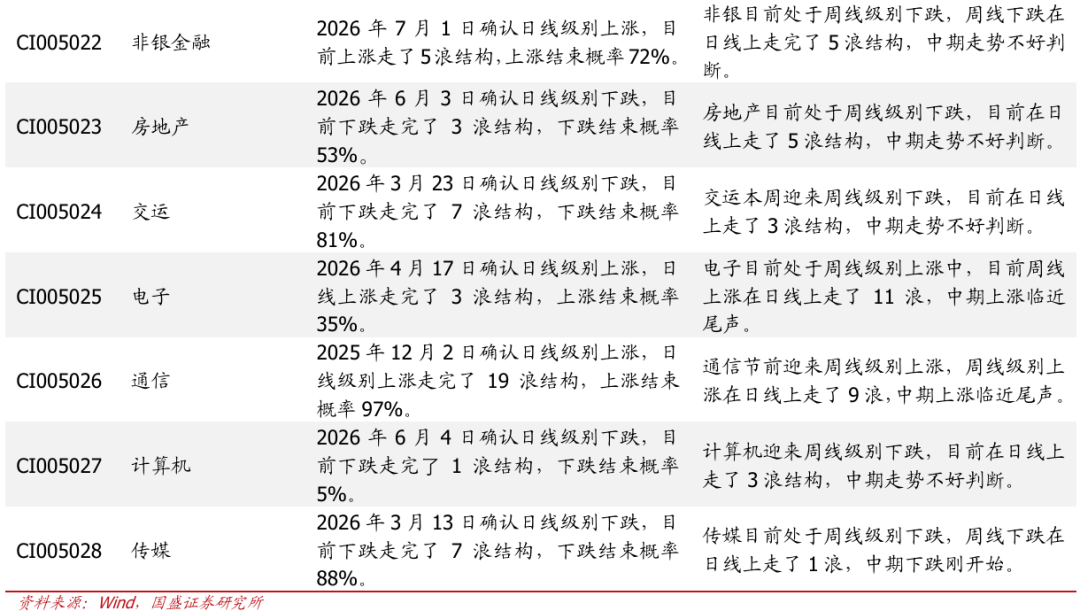
本周(6.29-7.5),大盘先扬后抑,上证指数全周收涨0.41%。在此背景下,非银迎来日线级别上涨。当下,28个中信一级行业已有22个处于日线级别下跌,14个行业处于周线级别下跌,而上证50、上证指数确认日级别下跌基本意味着其它指数和板块会紧随其后,历史上沪深300等板块跟随确认的概率较高。此外上证指数的日线下跌只走了1浪结构,说明下跌才刚刚开始,调整尚不充分。市场仍处于日线级别的回调中。目前来看,电子及通信出现高位大幅震荡,非银迎来日线级别上涨,弱势板块有逐步止跌企稳迹象,市场风格切换的可能性在增加。中期来看,银行、汽车、建筑、钢铁、计算机、传媒、交运、房地产、医药、非银、商贸零售、消费者服务、农林牧渔等板块已经重新确认了周线级别熊市,而上证指数、中证1000、科创50、创业板指、中小100、有色金属周线在日线上已经走出了7浪结构,机械、军工、通信、电子周线在日线上更是走出了9-11浪结构,周线级别上涨已临近尾声。当下已有1/2行业处于熊市中,近1/5行业牛市临近尾声,市场的这一状态需要引起投资者注意,并做好防御。
1.1
市场风格切换的可能性在增加
本周,大盘先扬后抑,上证指数全周收涨0.41%。在此背景下,非银迎来日线级别上涨。当下,28个中信一级行业已有22个处于日线级别下跌,14个行业处于周线级别下跌,而上证50、上证指数确认日级别下跌基本意味着其它指数和板块会紧随其后,历史上沪深300等板块跟随确认的概率较高。此外上证指数的日线下跌只走了1浪结构,说明下跌才刚刚开始,调整尚不充分。市场仍处于日线级别的回调中。目前来看,电子及通信出现高位大幅震荡,非银迎来日线级别上涨,弱势板块有逐步止跌企稳迹象,市场风格切换的可能性在增加。中期来看,银行、汽车、建筑、钢铁、计算机、传媒、交运、房地产、医药、非银、商贸零售、消费者服务、农林牧渔等板块已经重新确认了周线级别熊市,而上证指数、中证1000、科创50、创业板指、中小100、有色金属周线在日线上已经走出了7浪结构,机械、军工、通信、电子周线在日线上更是走出了9-11浪结构,周线级别上涨已临近尾声。当下已有1/2行业处于熊市中,近1/5行业牛市临近尾声,市场的这一状态需要引起投资者注意,并做好防御。
1.2
创业板处于日线级别上涨中
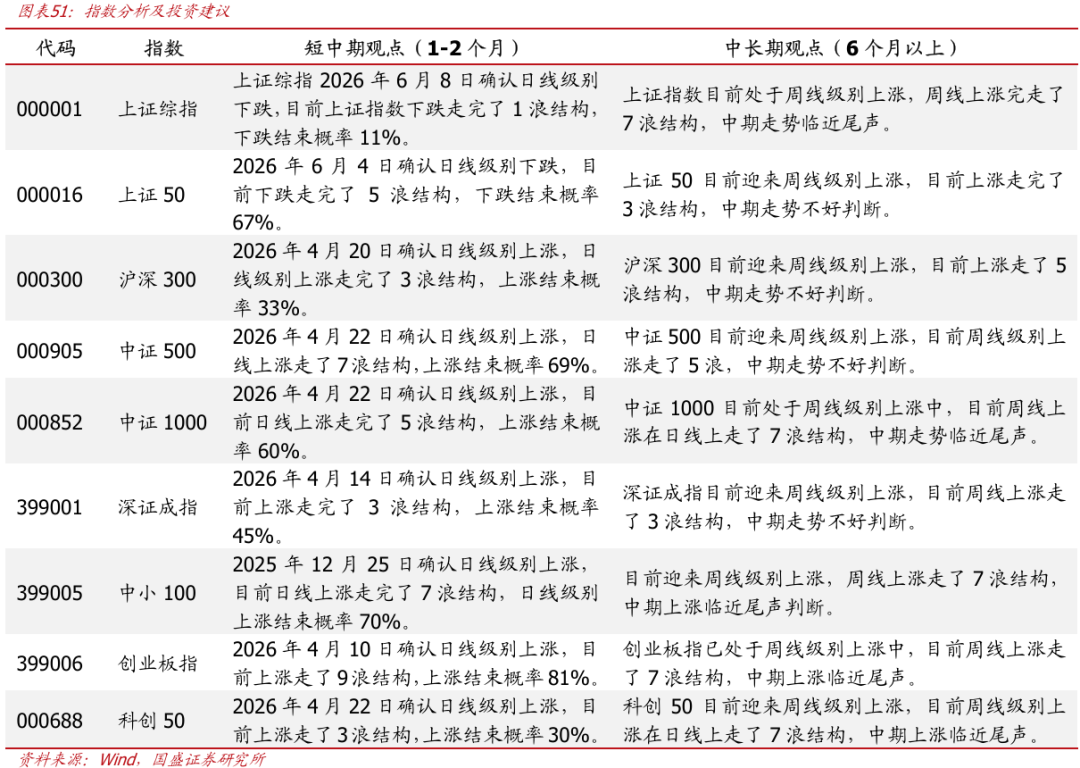
本周,创业板指震荡下行,创业板全周收跌4.16%、目前创业板处于周线级别上涨中,周线在日线上走了7浪结构。当下的日线级别上涨走了9浪结构,日线上涨结束概率81%。
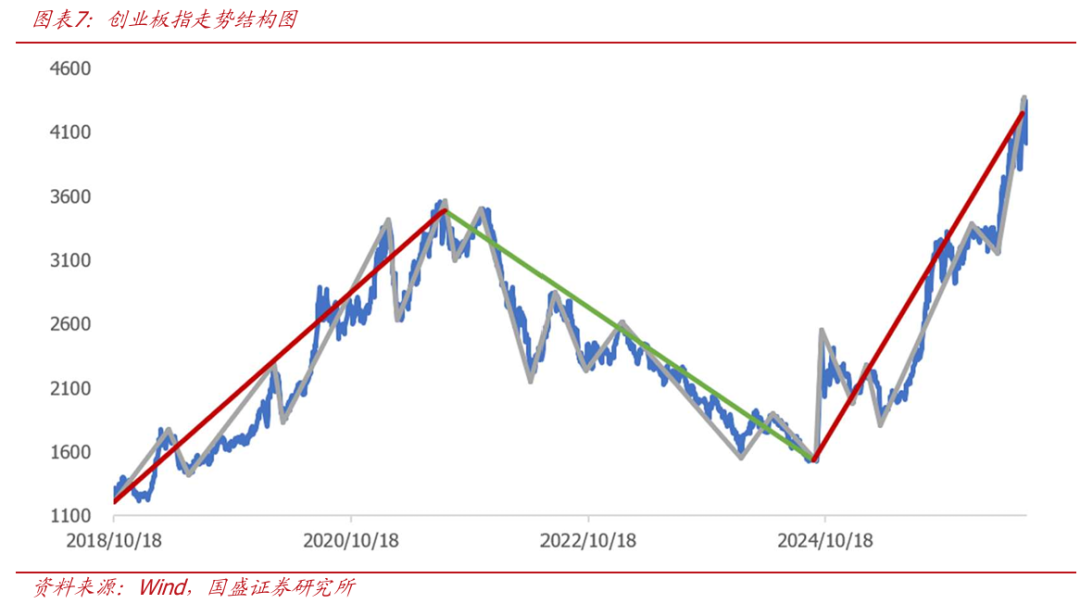
其它规模指数的投资机会分析具体可参见附录中的指数分析及投资建议。
2.市场行业分析
Industry Index
2.1
中期看空钢铁、传媒、商贸零售、农林牧渔、消费者服务、电子、通信、军工、有色、机械
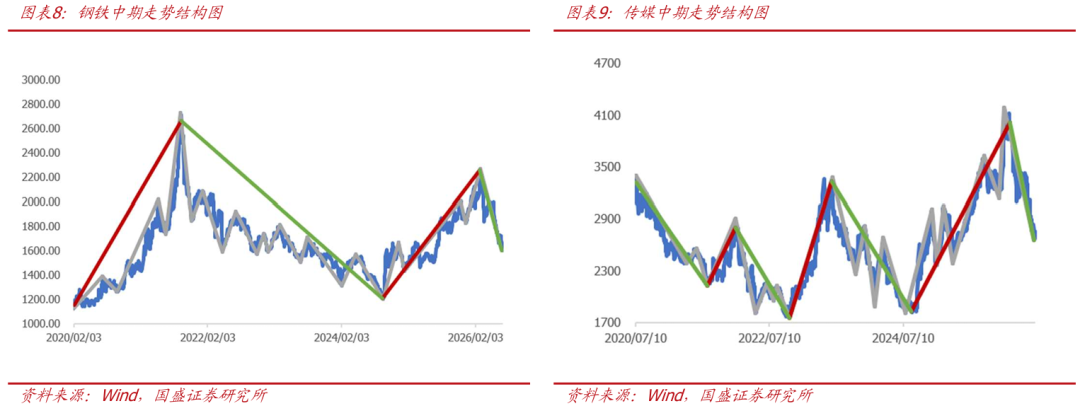
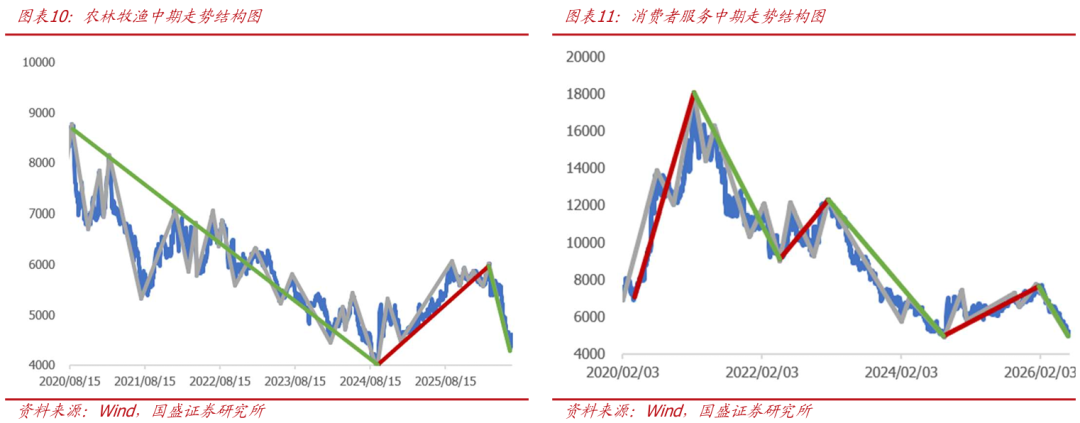
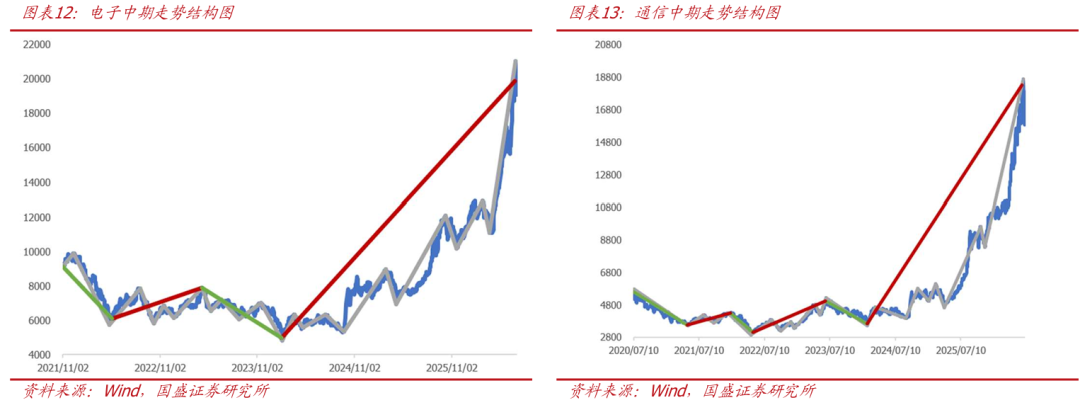
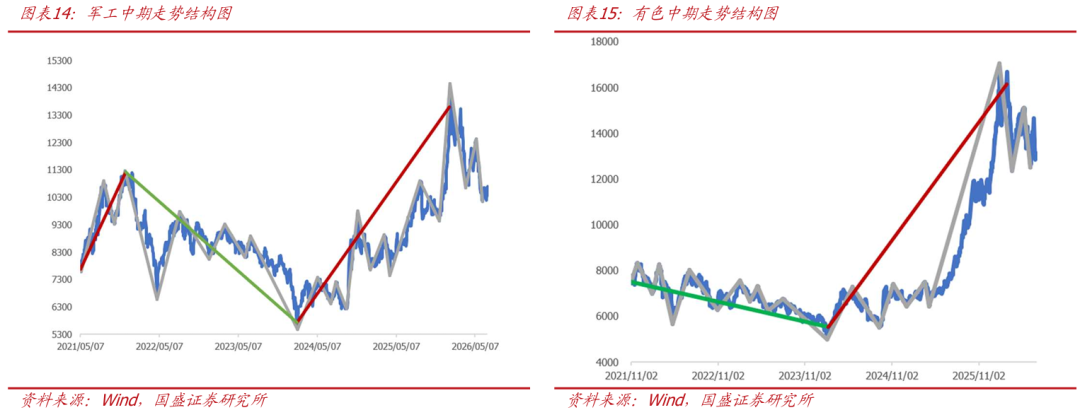
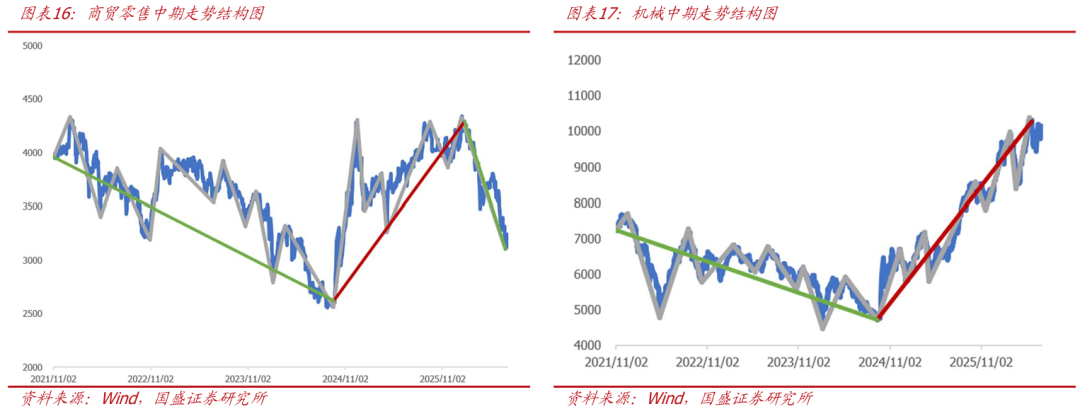
当下,钢铁、商贸零售、传媒、消费者服务、农林牧渔已正式确认周线级别下跌,且周线在日线上只走了1浪结构,周线下跌刚刚开始,我们将其列入看空行列。
机械、电子、通信、军工、有色的周线级别上涨已经走出了7-11浪结构,处于超涨状态,我们将其列入看空行列。
目前石油石化、煤炭、轻工、建材、电力设备及新能源、纺织服装周线级别上涨已经走出了最基本的上涨3-5浪结构,继续上行的不确定性在增加,我们将其调出看多行列。
近期,银行、汽车、建筑、钢铁、房地产、医药、非银、消费者服务、农林牧渔、商贸零售、交运、传媒、计算机重新确认周线级别下跌,意味着市场或将进入一段较长时间的调整期。至此我们中期暂无看多板块。
2.2
非银迎来日线上涨
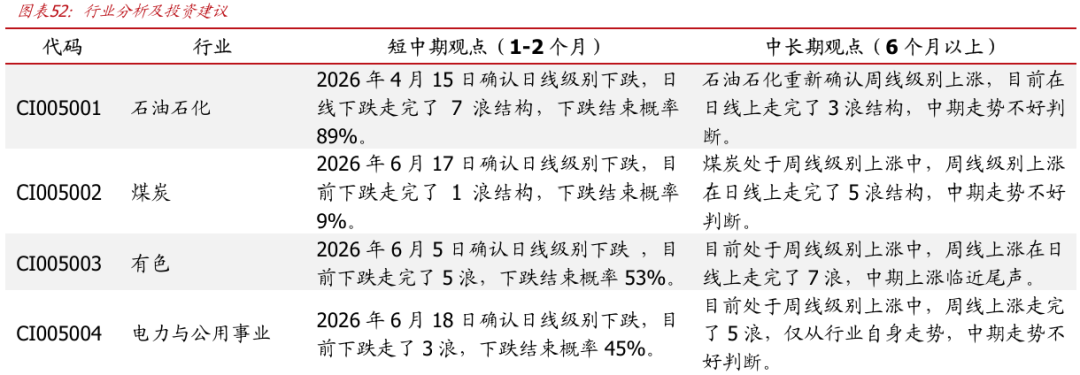
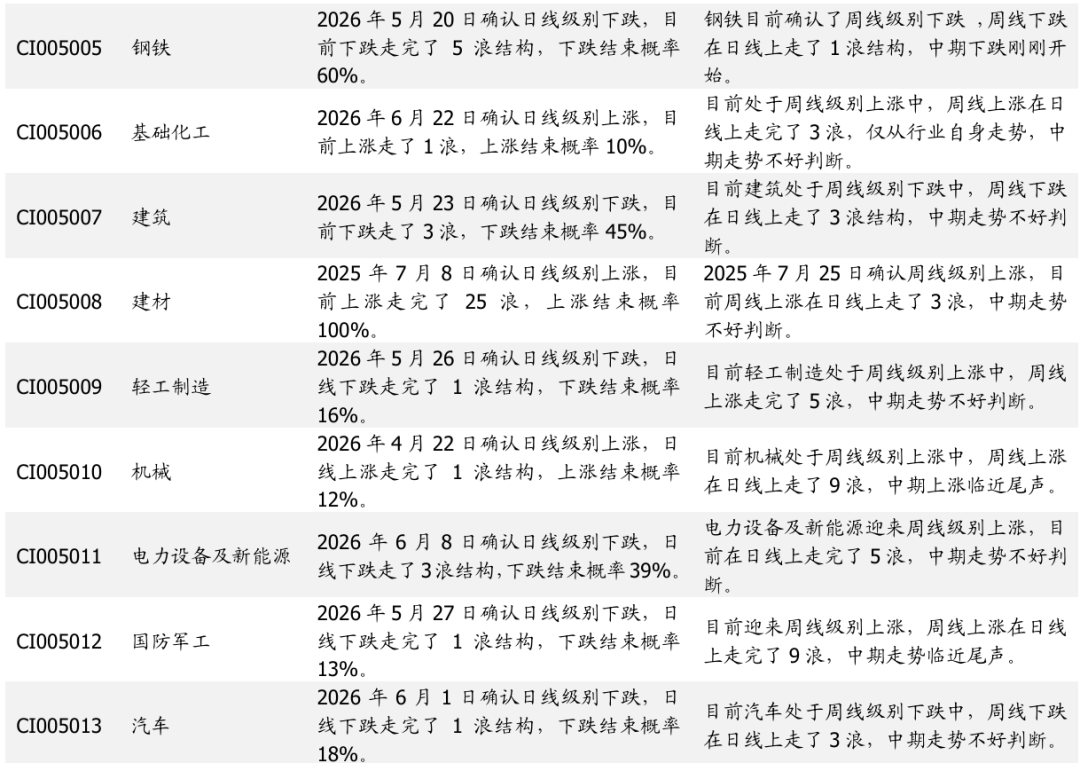
本周,大盘先扬后抑,上证指数收涨0.41%。在此背景下,非银迎来日线级别上涨。短期配置上,化工、机械日线级别上涨只走了1浪,短期上涨大概率结束不了;食品饮料、医药、商贸零售、消费者服务日线级别下跌走了9-15浪,有望迎来日线级别上涨;银行、煤炭、汽车、计算机、军工、轻工日线级别下跌只走了1浪结构,短期下跌大概率结束不了;通信、建材的日线级别上涨已经走了19-25浪结构,短期注意风险。
行业的投资机会分析具体可参见附录的行业分析及投资建议。
3.宏观与大类资产指标观察
Macro & Asset Allocation
3.1
经济六周期与宏观偏离度观察
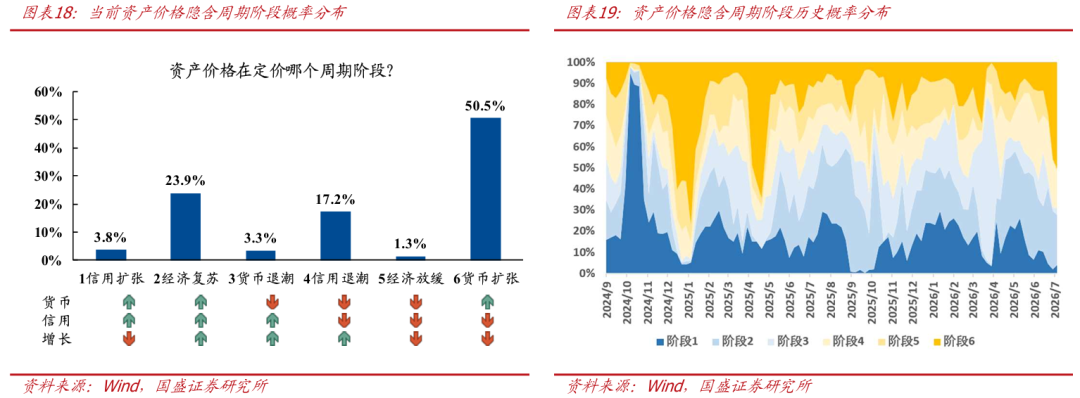
我们在报告《中国经济六周期模型与多资产策略应用》中从国内货币传导流程出发,搭建了“货币-信用-增长”六周期框架,并在报告《基于市场隐含状态与宏观偏离度的配置模型》中通过资产倒推隐含周期来刻画市场情绪,并构建宏观偏离度指标。当偏离较低时,跟随市场情绪做动量;当偏离过高时,做反转博取反弹收益或规避急剧回撤。
当前真实周期为:阶段6-货币扩张,资产隐含周期为:阶段6-货币扩张,处于市场预期收缩+低偏离状态,信号看空风险资产。
3.2
美元流动性指数与海外情绪指标观察
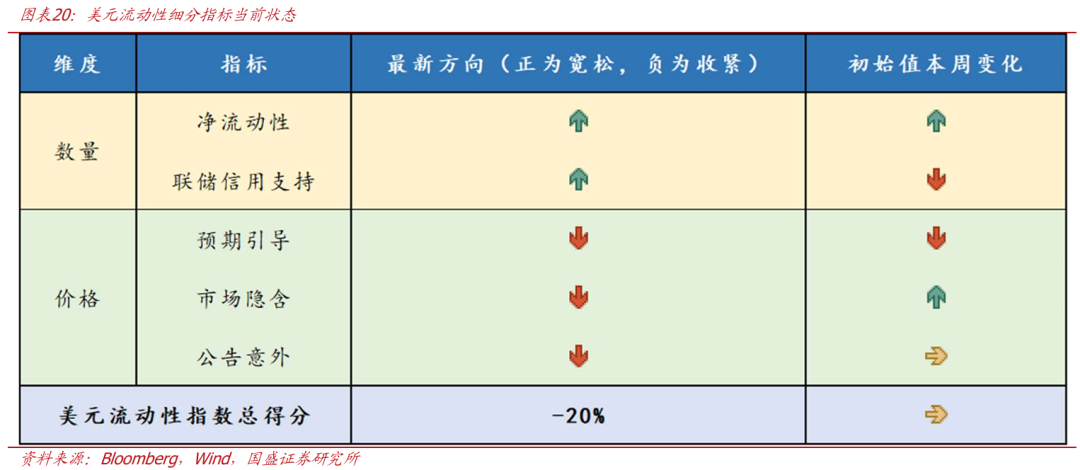
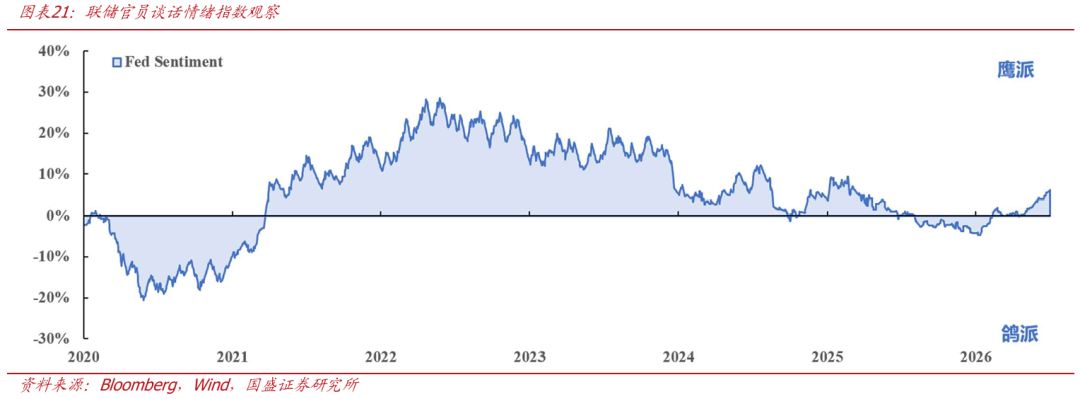
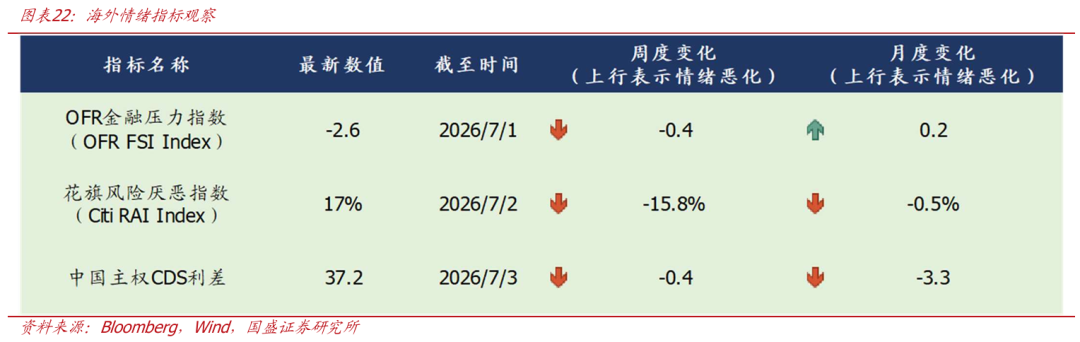
我们通过《美联储流动性的量价解构与资产配置应用》构建的美元流动性指数、《贸易不确定性与全球恐慌交易程度的量化监测体系》中的海外情绪指标,跟踪全球流动性与风险偏好状态。
美元流动性指数当前下行至-20%的偏紧区间,美联储官员谈话情绪指数仍边际偏鹰,但本周海外情绪指标均下行改善。
3.3
A股景气指数观察
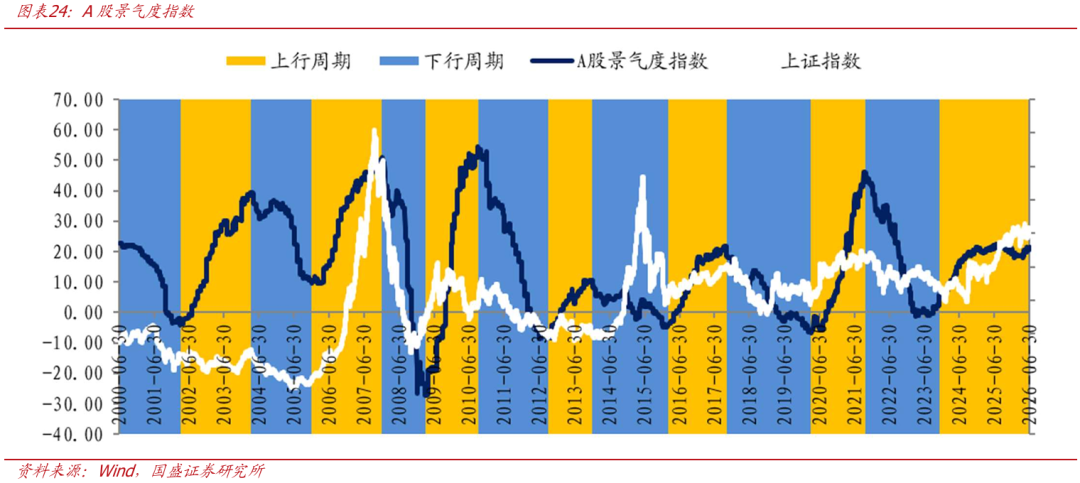
我们以上证指数归母净利润同比为Nowcasting目标构建了A股景气度高频指数。指数构建详情请参考报告《视角透析:A股景气度高频指数构建与观察》。
本轮景气下行周期起始于2021年10月,从时间和幅度来看本轮景气下行的底部区域已经出现,2023年四季度应为本轮景气下行的底部区间位置,当前景气指数正缓慢呈现出震荡上行趋势。
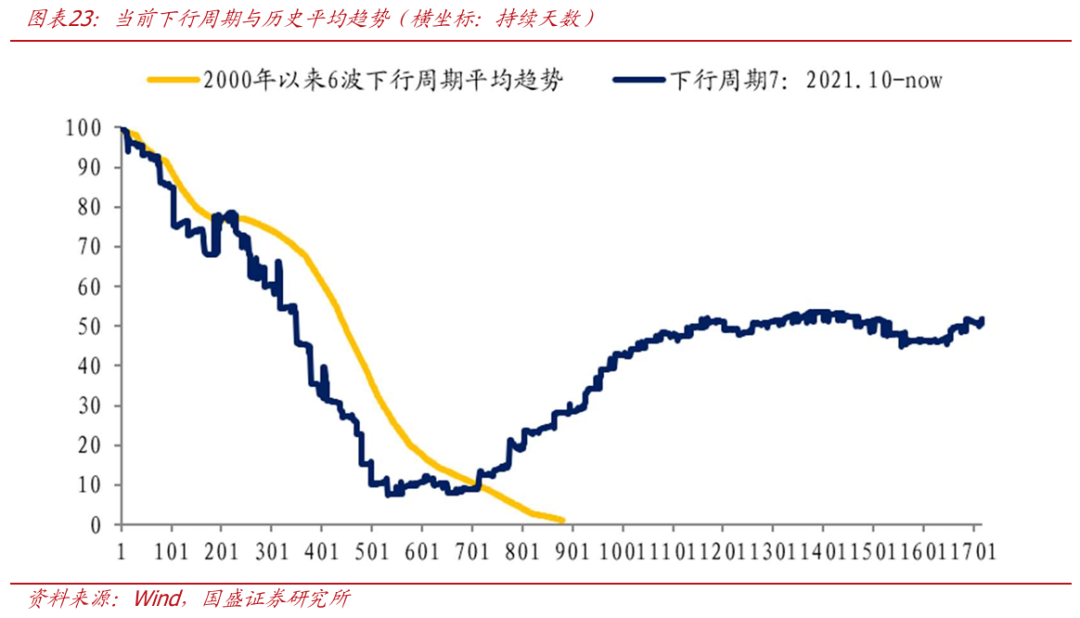
截至2026年7月3日,A股景气指数为21.42,相比2023年底上升15.99,当前处于上升周期中。
3.4
A股情绪指数观察
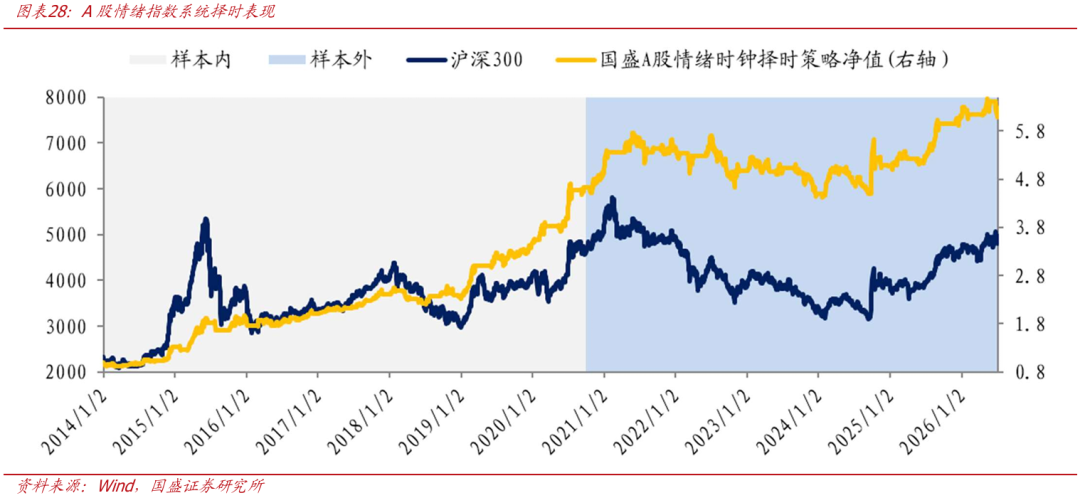
情绪刻画最直接的方式即量价。我们将市场按照波动率和成交额的变化方向划分为四个象限,四个象限中只有:波动上-成交下的区间为显著负收益,其余都为显著正收益。据此我们构造了A股情绪指数(包含见底预警与见顶预警)。
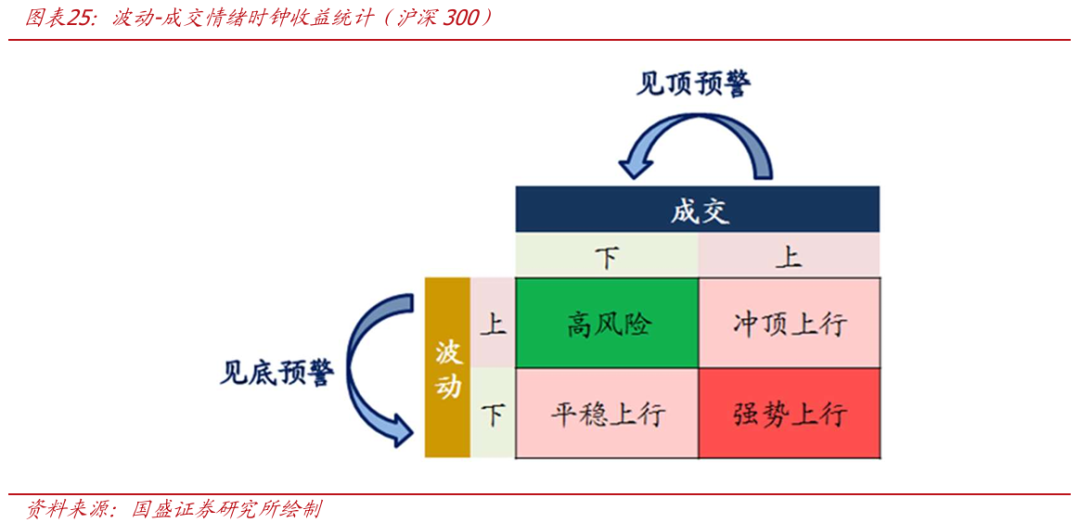
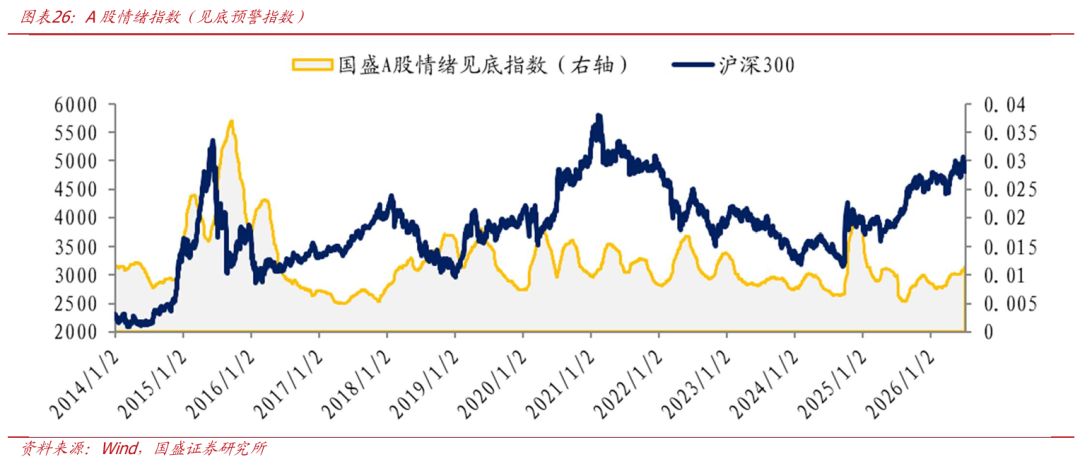
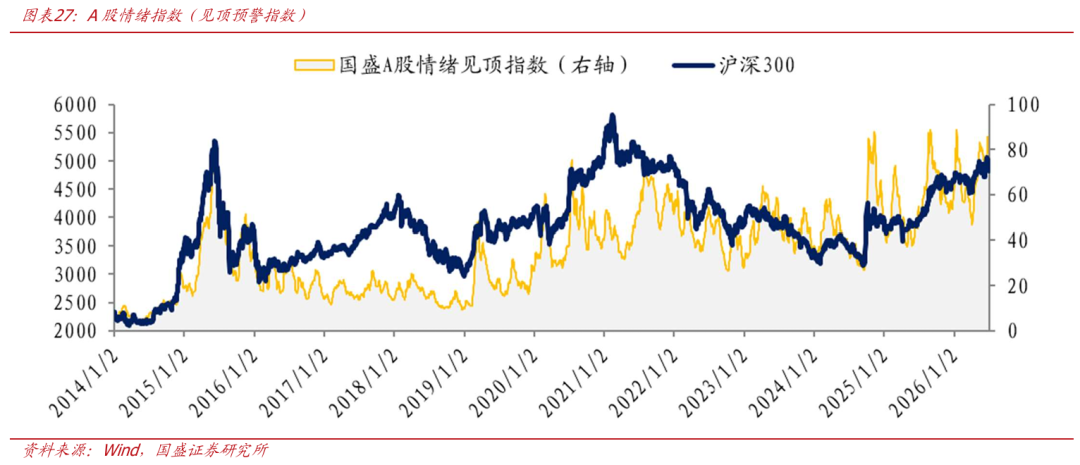
当前市场波动率处于上行区间,见底信号指向看空;成交额处于上行区间,见顶信号指向看多;因此对后市整体观点看多。
A股情绪见底指数信号(价):空
A股情绪见顶指数信号(量):多
综合信号为:多
4.市场风格分析
Market Style
我们参照BARRA因子模型,对A股市场构建十大类风格因子,包括:市值(SIZE)、BETA、动量(MOM)、残差波动率(RESVOL)、非线性市值(NLSIZE)、估值(BTOP)、流动性(LIQUIDITY)、盈利(EARNINGS_YIELD)、成长(GROWTH)和杠杆(LVRG)。
4.1
风格因子表现
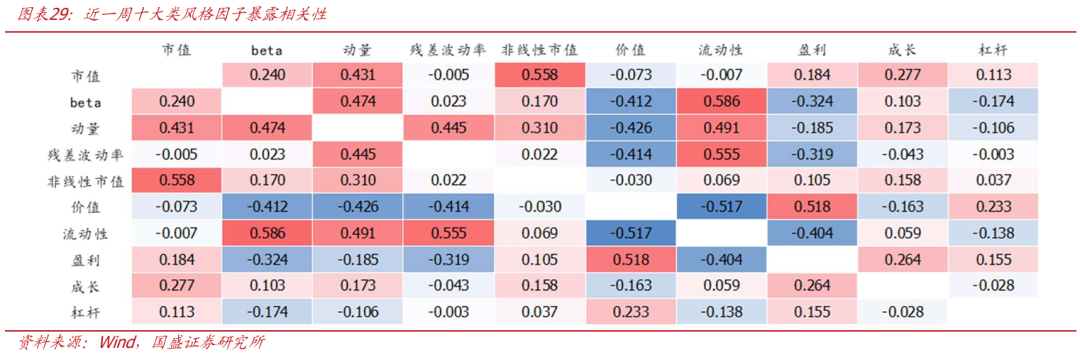
回顾近期市场风格表现,从个股风险暴露相关性来看,流动性因子分别与Beta、动量、残差波动率呈现明显正相关性;价值分别与Beta、残差波动率、流动性等因子呈现明显负相关性。
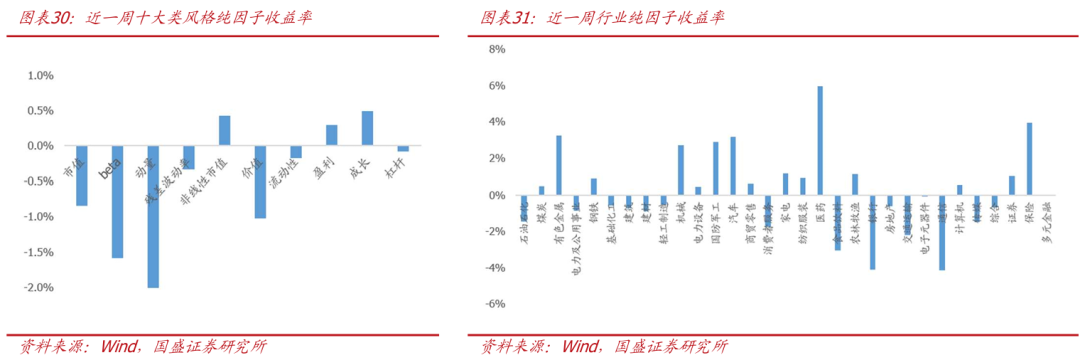
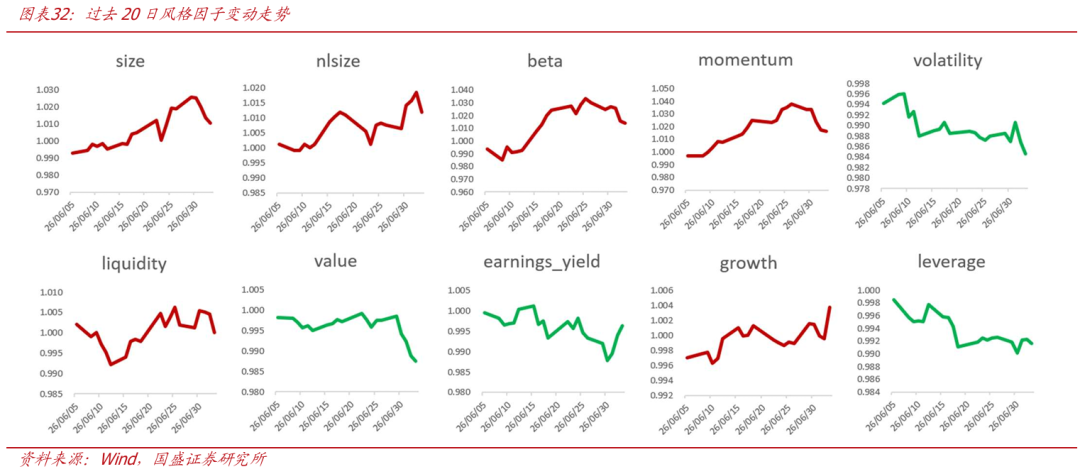
从纯因子收益来看,本周医药、保险、有色金属等行业因子相对市场市值加权组合跑出较高超额收益,银行、通信、食品饮料等行业因子回撤较多;风格因子中,非线性市值因子超额收益较高,动量呈较为显著的负向超额收益。从近期因子表现来看,高成长股表现优异,杠杆、残差波动率等因子表现不佳。
4.2
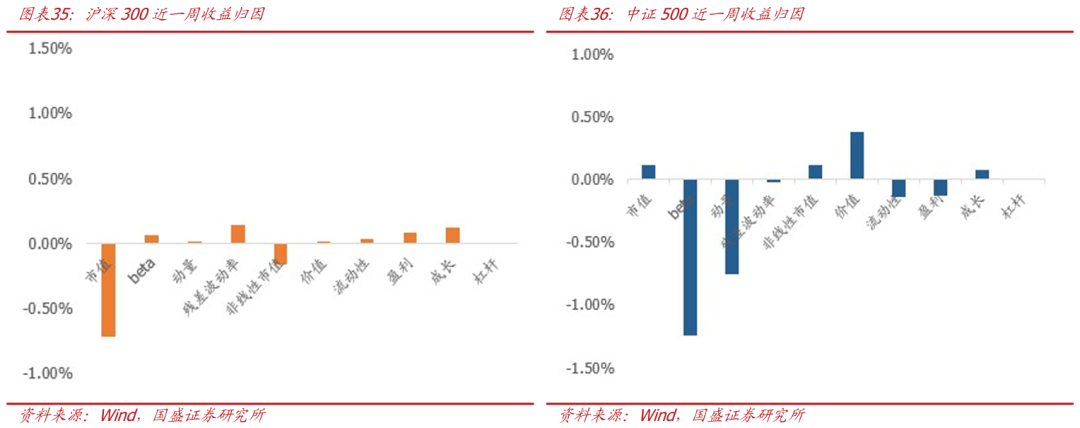
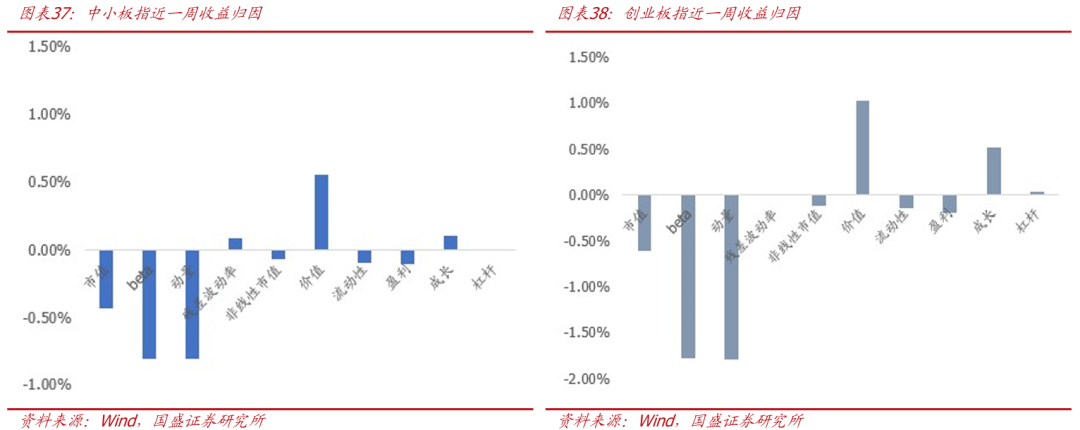
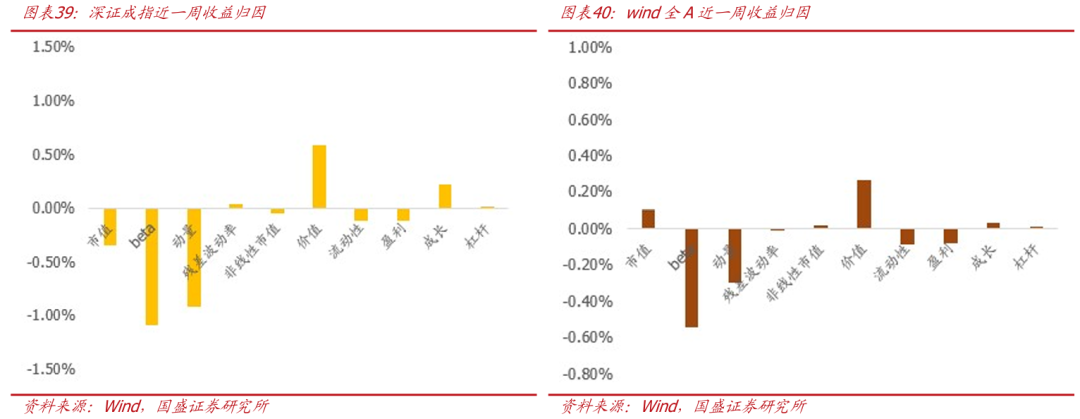
市场主要指数收益风格归因
因子模型一个重要应用在于对投资组合的绩效归因分析,并以此理解策略收益的来源。指数作为市场上投资者较为关心的一类组合,我们也同样可以采用绩效归因的方式,对这类组合的表现进行分析。
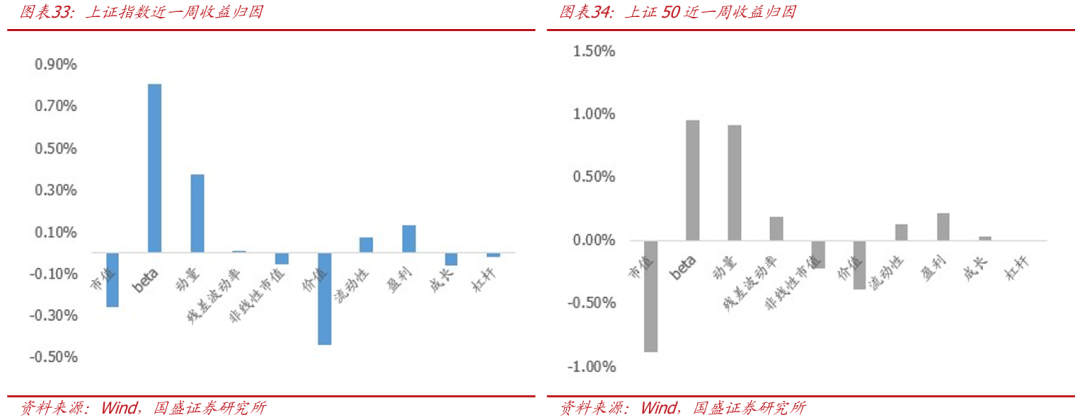
指数在不同风格上的收益各有不同。通过对相对于市值加权市场组合的超额收益分解,我们看到,由于近期市场偏好高Beta暴露的股票,上证综指、上证50在Beta因子上暴露较大,在风格因子上表现不错;中证500、创业板指在Beta因子上暴露较小,本周在风格因子上表现不佳。
主要指数收益归因统计如下:
5.指增基金与指增组合观察
Enhanced Index Funds & Portfolios
5.1
公募指数增强基金观察
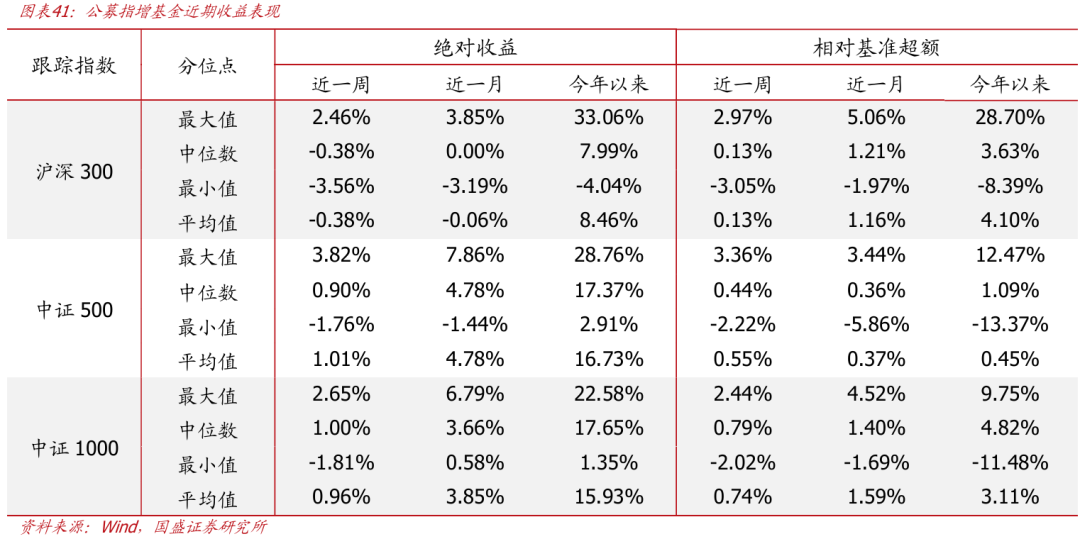
截至2026-07-03,近期公募指数增强基金绩效表现如下:
公募沪深300指增基金近一周收益率中位数-0.38%,超额收益中位数0.13%;近一月收益率中位数0.00%,超额收益中位数1.21%;今年以来收益率中位数7.99%,超额收益中位数3.63%。
公募中证500指增基金近一周收益率中位数0.90%,超额收益中位数0.44%;近一月收益率中位数4.78%,超额收益中位数0.36%;今年以来收益率中位数17.37%,超额收益中位数1.09%。
公募中证1000指增基金近一周收益率中位数1.00%,超额收益中位数0.79%;近一月收益率中位数3.66%,超额收益中位数1.40%;今年以来收益率中位数17.65%,超额收益中位数4.82%。
5.2
国盛特色量价指增组合观察
我们基于国盛特色量价因子库,使用树模型对因子进行组合得到合成因子,跟踪合成因子构建的沪深300、中证500、中证1000指增组合表现。指增组合均为月度调仓,约束条件为行业偏离不超过1%、个股权重上下限偏离不超过1%、指数成分股权重之和不低于85%。
5.2.1
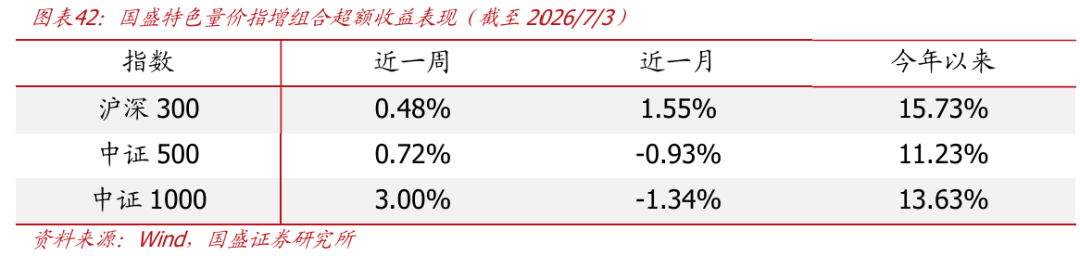
国盛特色量价指增组合表现汇总
近一周,国盛特色量价指增组合超额表现不错,中证1000增强超额收益约3%。今年来,三大增强组合超额均有超过10%的超额收益,其中沪深300增强组合超额约15.73%。
5.2.2
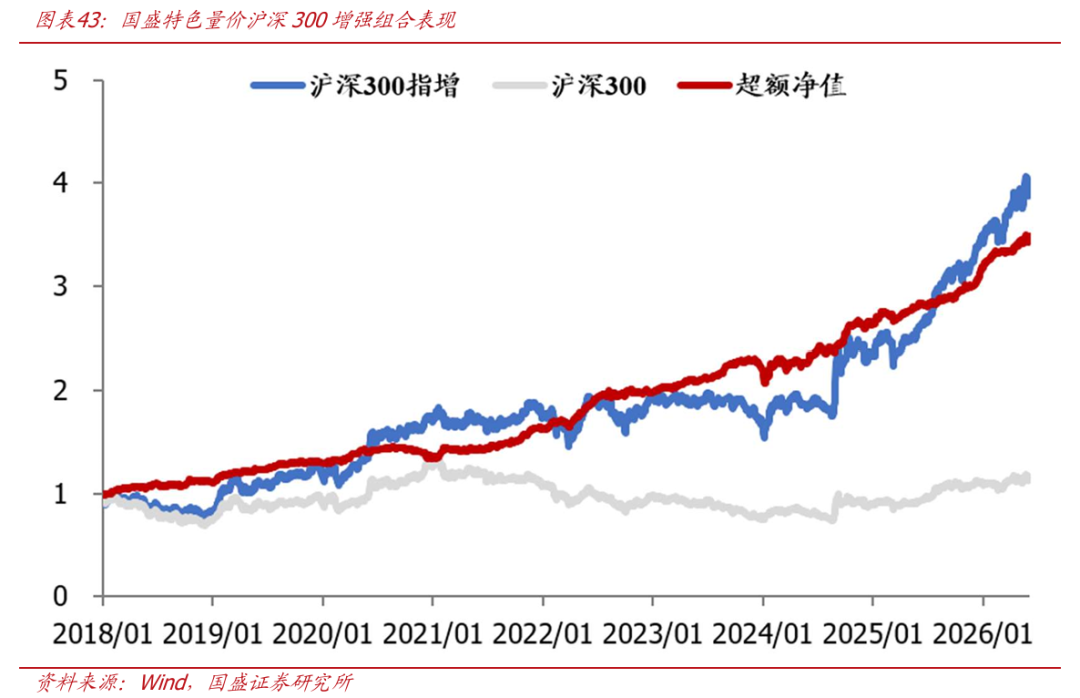
国盛特色量价沪深300增强组合
本周,国盛特色量价沪深300增强组合收益-0.06%,跑赢基准0.48%。2018年至今,组合相对沪深300指数年化超额收益15.81%,超额信息比率2.56,超额最大回撤10.26%。
5.2.3
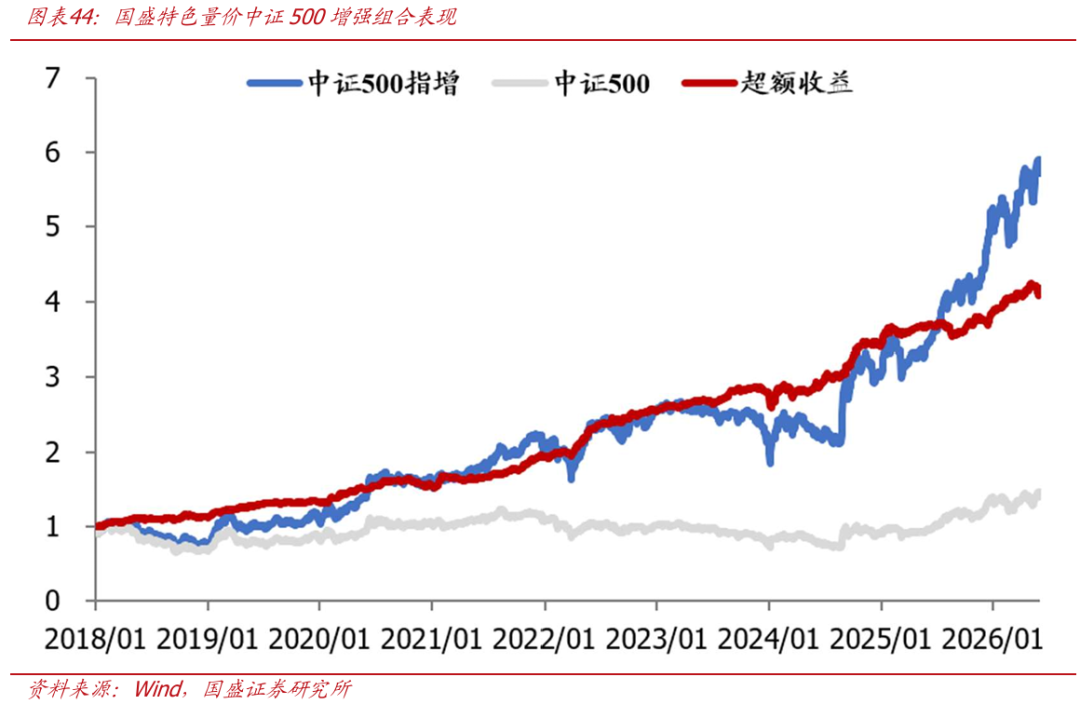
国盛特色量价中证500增强组合
本周,国盛特色量价中证500增强组合收益1.22%,跑赢基准0.72%。2018年至今,组合相对中证500指数年化超额收益18.31%,超额信息比率2.60,超额最大回撤9.91%。
5.2.4
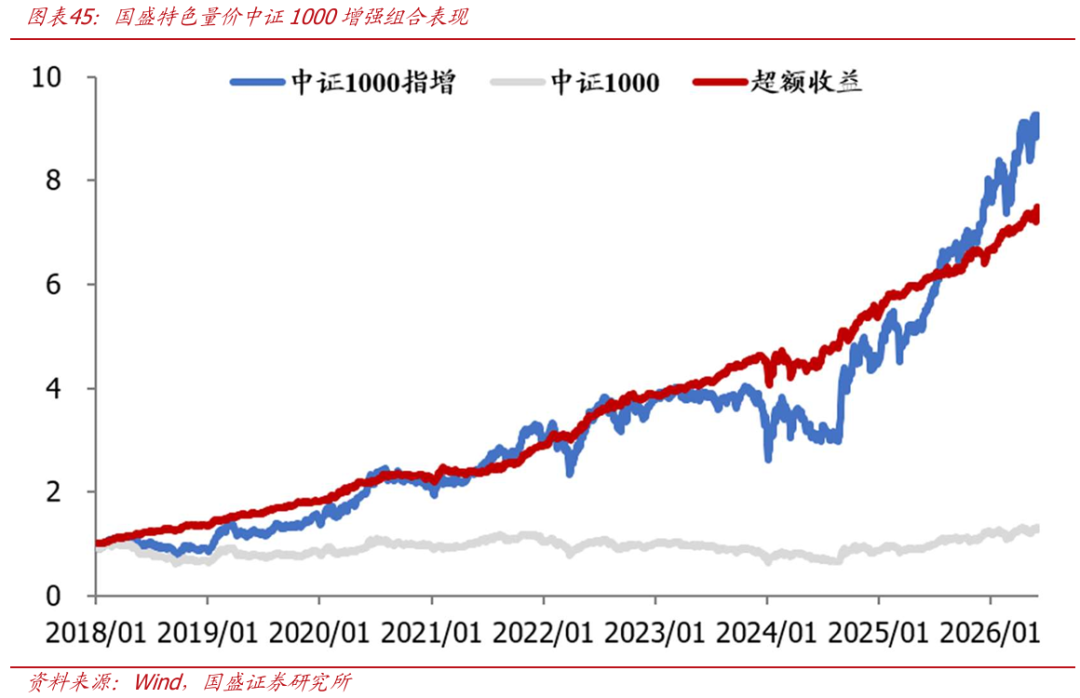
国盛特色量价中证1000增强组合
本周,国盛特色量价中证1000增强组合收益3.21%,跑赢基准3.00%。2018年至今,组合相对中证1000指数年化超额收益26.76%,超额信息比率3.14,超额最大回撤12.01%。
6.基金观点与机构行为观察
Fund Views & Institutional Behavior
6.1
主动权益基金行业配置分化明显,电子、通信仓位持续上行
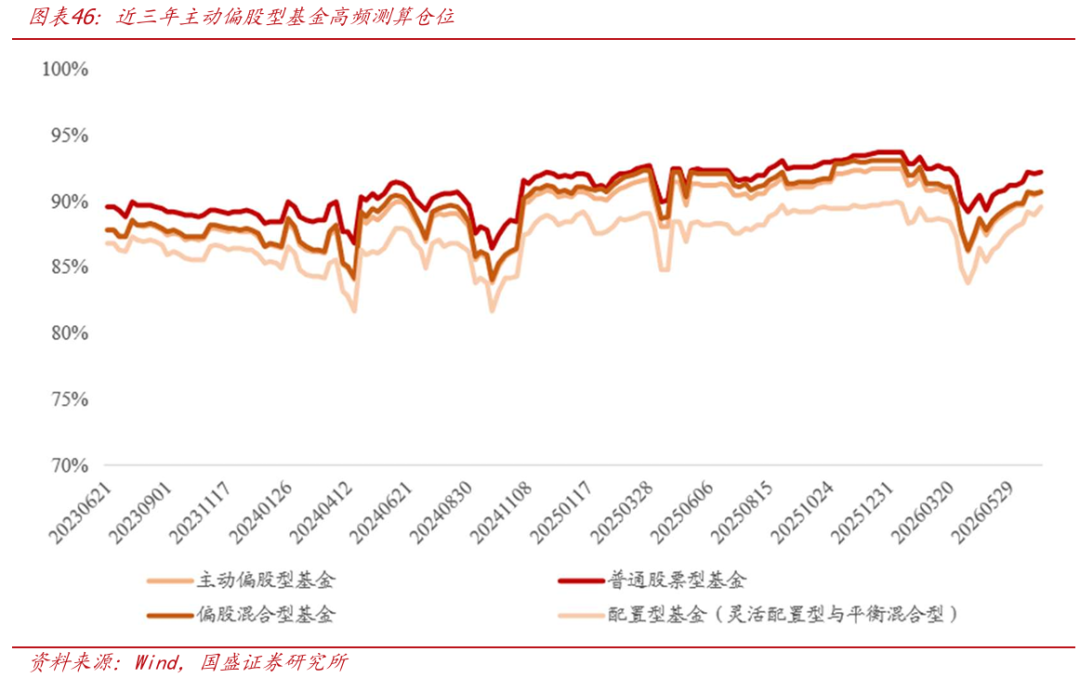
我们基于基金个性化持仓+Lasso回归测算对于市场主动偏股型权益仓位与行业配置进行了高频跟踪。本周主动偏股型基金仓位略有上调,截至2026/7/3,主动权益型基金的平均仓位约为90.67%(较上周上升0.23%)。其中,普通股票型基金的平均仓位约为92.17%(较上周上升0.14%),偏股混合型基金的平均仓位约为90.72%(较上周上升0.11%),配置型基金的平均仓位约为89.52%(较上周上升0.62%)。
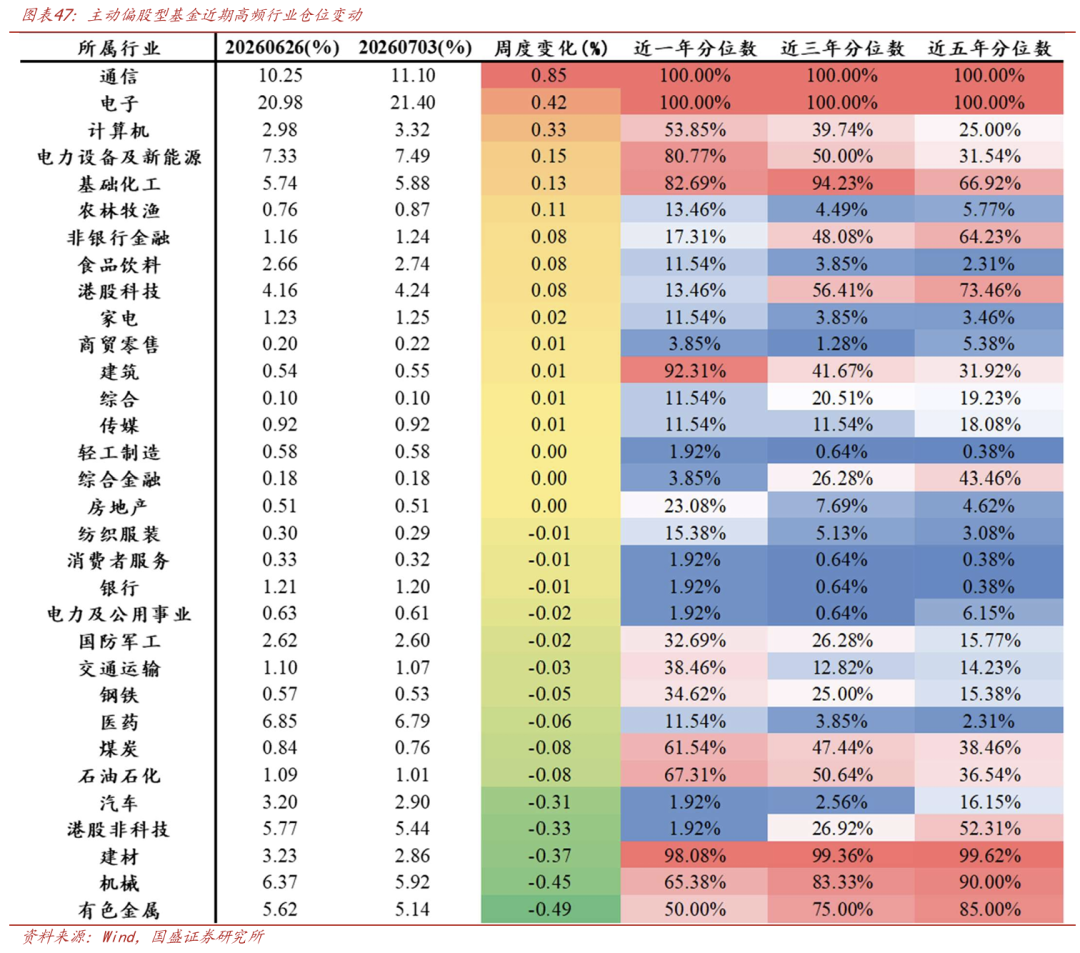
行业仓位方面,本周主动权益基金增配前三大行业分别为通信、电子、计算机,增配比例分别为0.85%、0.42%、0.33%;减配前三大行业分别为有色金属、机械、建材,减配比例分别为0.49%、0.45%、0.37%。通信、电子等行业配置比例达到近1/3/5年最高值,对于电子、通信行业仍处于持续增配阶段,需关注拥挤风险。
6.2
多因子选基组合年初以来收益26.49%,超额偏股混基指数11.62%
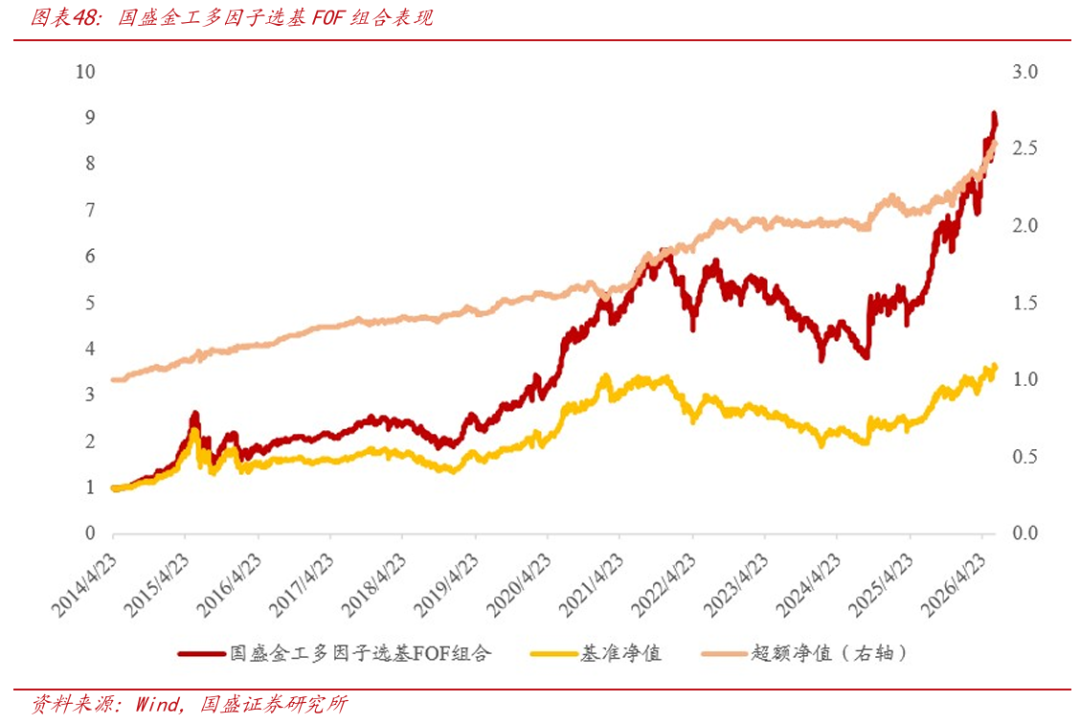
国盛金工多因子选基FOF组合:综合基金经理稳健换股能力、基金经理剔除风格后选股能力、内部管理人认可程度、负向规模,我们从多维度下对于主动权益型基金进行了综合打分,季度选取打分TOP20基金构建了多因子选基FOF组合。自 2014 年以来,国盛金工多因子选基 FOF 组合年化收益率19.30%,相对偏股混合型基金指数年化超额7.74%,信息比率1.60。年初以来收益率26.49%,相对偏股混合型基金指数超额收益11.62%。
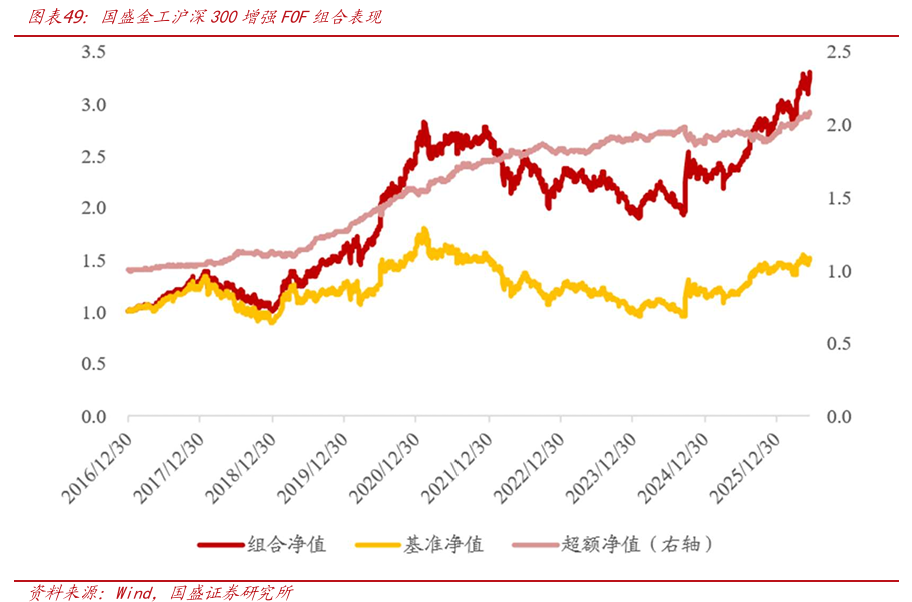
国盛金工沪深300增强FOF组合:FOF组合如何获取相对宽基的稳定超额?我们以最优化复合多因子Alpha为目标,使用穿透+测算的方式控制FOF组合相对基准的行业风格暴露,构建了沪深300增强FOF组合。自 2017 年以来,国盛金工沪深 300 增强 FOF 组合年化收益率13.34%,相对沪深 300 指数年化超额8.26%,信息比率2.09。年初以来收益率14.41%,相对沪深 300 指数超额收益9.83%。
6.3
新成立基金
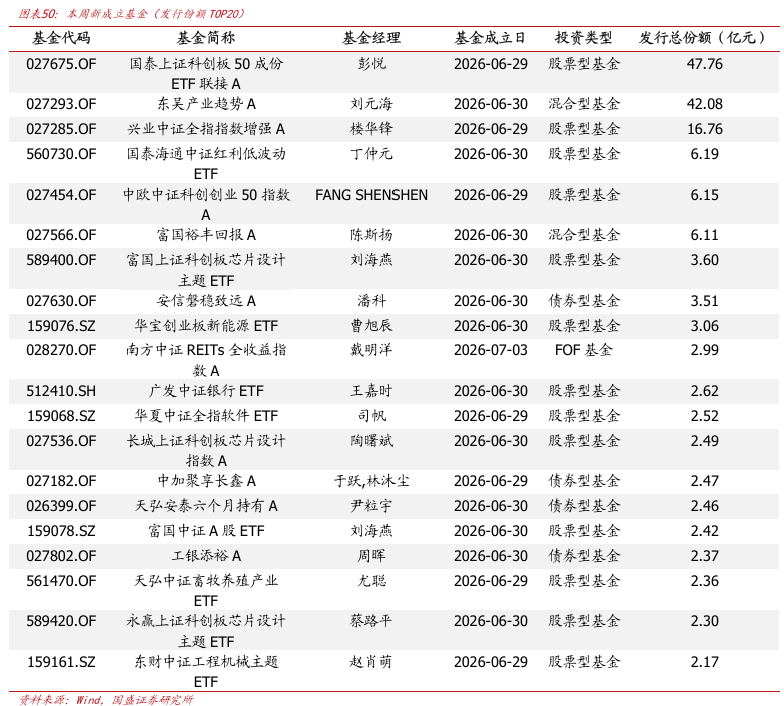
本周境内新成立基金数量共计33只,包括股票型基金24只、债券型基金4只、混合型基金4只、FOF基金1只、发行总份额为177.07亿元,发行规模较大的基金包括国泰上证科创板50成份ETF联接A、东吴产业趋势A、兴业中证全指指数增强A等,规模依次为47.76亿元、42.08亿元、16.76亿元。以下列出了发行份额TOP20的产品名单。
附录
指数分析及投资建议
>>>>风险提示
量化周报观点全部基于历史统计与量化模型,存在历史规律与量化模型失效的风险。
本文节选自国盛证券研究所已于2026年7月5日发布的报告《市场风格切换的可能性在增加》,具体内容请详见相关报告。
刘富兵 | S0680518030007 | liufubing@gszq.com |
| 沈芷琦 | S0680521120005 | shenzhiqi@gszq.com |
| 周君睿 | S0680526010003 | zhoujunrui@gszq.com |
| 赵博文 | S0680524070004 | zhaobowen@gszq.com |
徐文辉 | S0680526030001 | xuwenhui@gszq.com |
| 汪宜生 | S0680525070003 | wangyisheng@gszq.com |
杨昕宇 | S0680526030002 | yangxinyu5075@gszq.com |
| 阮俊烨 | S0680124070019 | ruanjunye@gszq.com |
| 诸格慧明 | S0680125100009 | zhugehuiming@gszq.com |
高粲 | S0680126050009 | gaocan@gszq.com |
特别声明:《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向国盛证券客户中的专业投资者。请勿对本资料进行任何形式的转发。若您非国盛证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注,请勿订阅、接受或使用本资料中的任何信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。
重要声明:本订阅号是国盛证券金融工程团队设立的。本订阅号不是国盛金融工程团队研究报告的发布平台。本订阅号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。本订阅号所载的信息均摘编自国盛证券研究所已经发布的研究报告或者系对已发布报告的后续解读,若因对报告的摘编而产生歧义,应以报告发布当日的完整内容为准。本资料仅代表报告发布当日的判断,相关的分析意见及推测可在不发出通知的情形下做出更改,读者参考时还须及时跟踪后续最新的研究进展。
本资料不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见,普通的个人投资者若使用本资料,有可能会因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。因此个人投资者还须寻求专业投资顾问的指导。本资料仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。
版权所有,未经许可禁止转载或传播。 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
融丰配资提示:文章来自网络,不代表本站观点。